Até 2025, um sócio que tirasse R$ 80 mil de dividendos por mês da própria empresa podia fechar o ano com quase R$ 1 milhão de renda e uma declaração de Imposto de Renda praticamente zerada. Lucro distribuído era isento, e ponto.
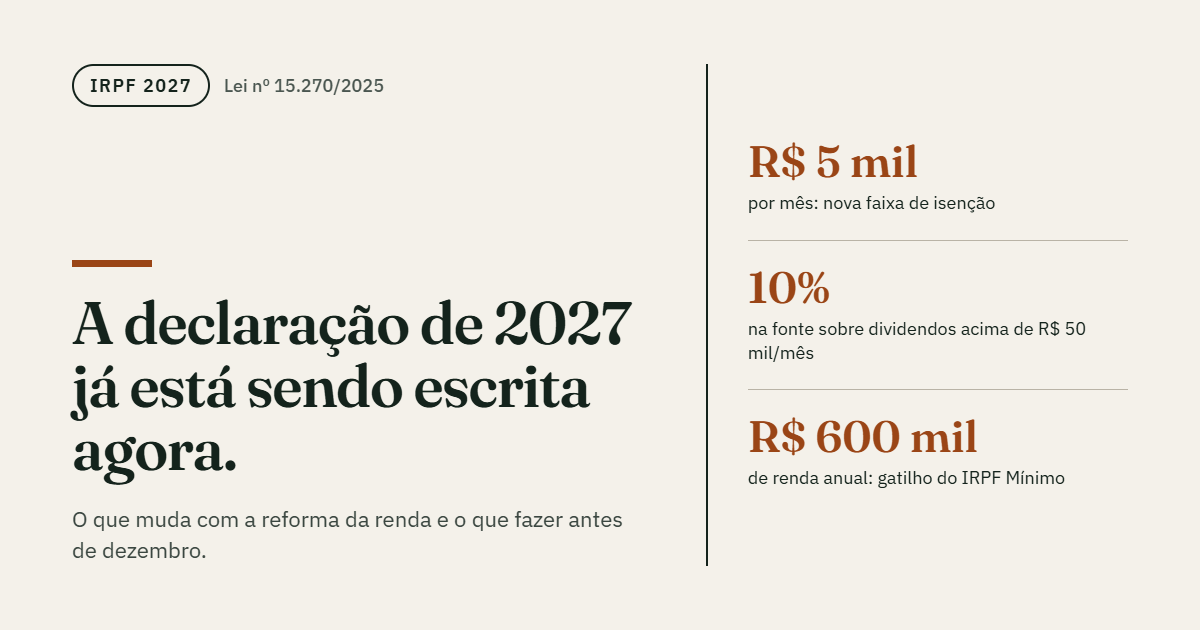
Isso acabou. A Lei 15.270/2025, a mesma que ampliou a isenção do IR para quem ganha até R$ 5 mil por mês, criou do outro lado o IRPFM — Imposto de Renda da Pessoa Física Mínimo: um piso de tributação para quem tem renda alta, com dividendos dentro da conta.
A regra vale desde 1º de janeiro de 2026. A primeira apuração anual só acontece na declaração de 2027, mas a parte que decide quanto cada cliente vai pagar está acontecendo agora, mês a mês, em cada distribuição de lucro. Para o escritório que cuida dessas declarações, os próximos dois meses e meio são a última janela de planejamento sobre o ano-base 2026.
O que é o IRPFM, em uma frase
É um imposto mínimo: se a soma de tudo o que a pessoa recebeu no ano passar de R$ 600 mil e o imposto que ela já pagou ficar abaixo de um percentual dessa renda, ela paga a diferença.
Repare no que isso significa. O IRPFM não é uma alíquota a mais para todo mundo com renda alta. Quem já paga bastante imposto — um executivo assalariado, por exemplo, tributado na tabela progressiva o ano inteiro — normalmente não deve nada. O alvo é a renda alta que pagava pouco: dividendos, rendimentos isentos e aplicações com tributação reduzida.
Quem entra na conta
O ponto de partida é a renda total do ano, e é aqui que mora a principal mudança de mentalidade. Entram na base, além dos rendimentos tributáveis de sempre:
- lucros e dividendos recebidos, que continuam "isentos" na ficha, mas agora contam para o mínimo;
- juros sobre capital próprio;
- rendimentos de aplicações financeiras com tributação exclusiva;
- participação nos lucros e resultados (PLR) e 13º salário;
- rendimentos de aplicações no exterior e de offshores (Lei 14.754/2023);
- a maior parte dos demais rendimentos isentos.
E ficam de fora, entre outros, os itens que a lei exclui expressamente:
- ganhos de capital;
- rendimentos de poupança e de títulos isentos como LCI, LCA, CRI e CRA;
- heranças e doações;
- aposentadoria e pensão isentas por moléstia grave.
A base não admite deduções: nada de dependentes, despesas médicas ou previdência privada. É a renda bruta, somada.
Na prática, isso significa que a ficha de rendimentos isentos, que por anos foi a parte menos olhada da declaração, passa a ser a mais importante para quem tem participação societária.
A conta, passo a passo
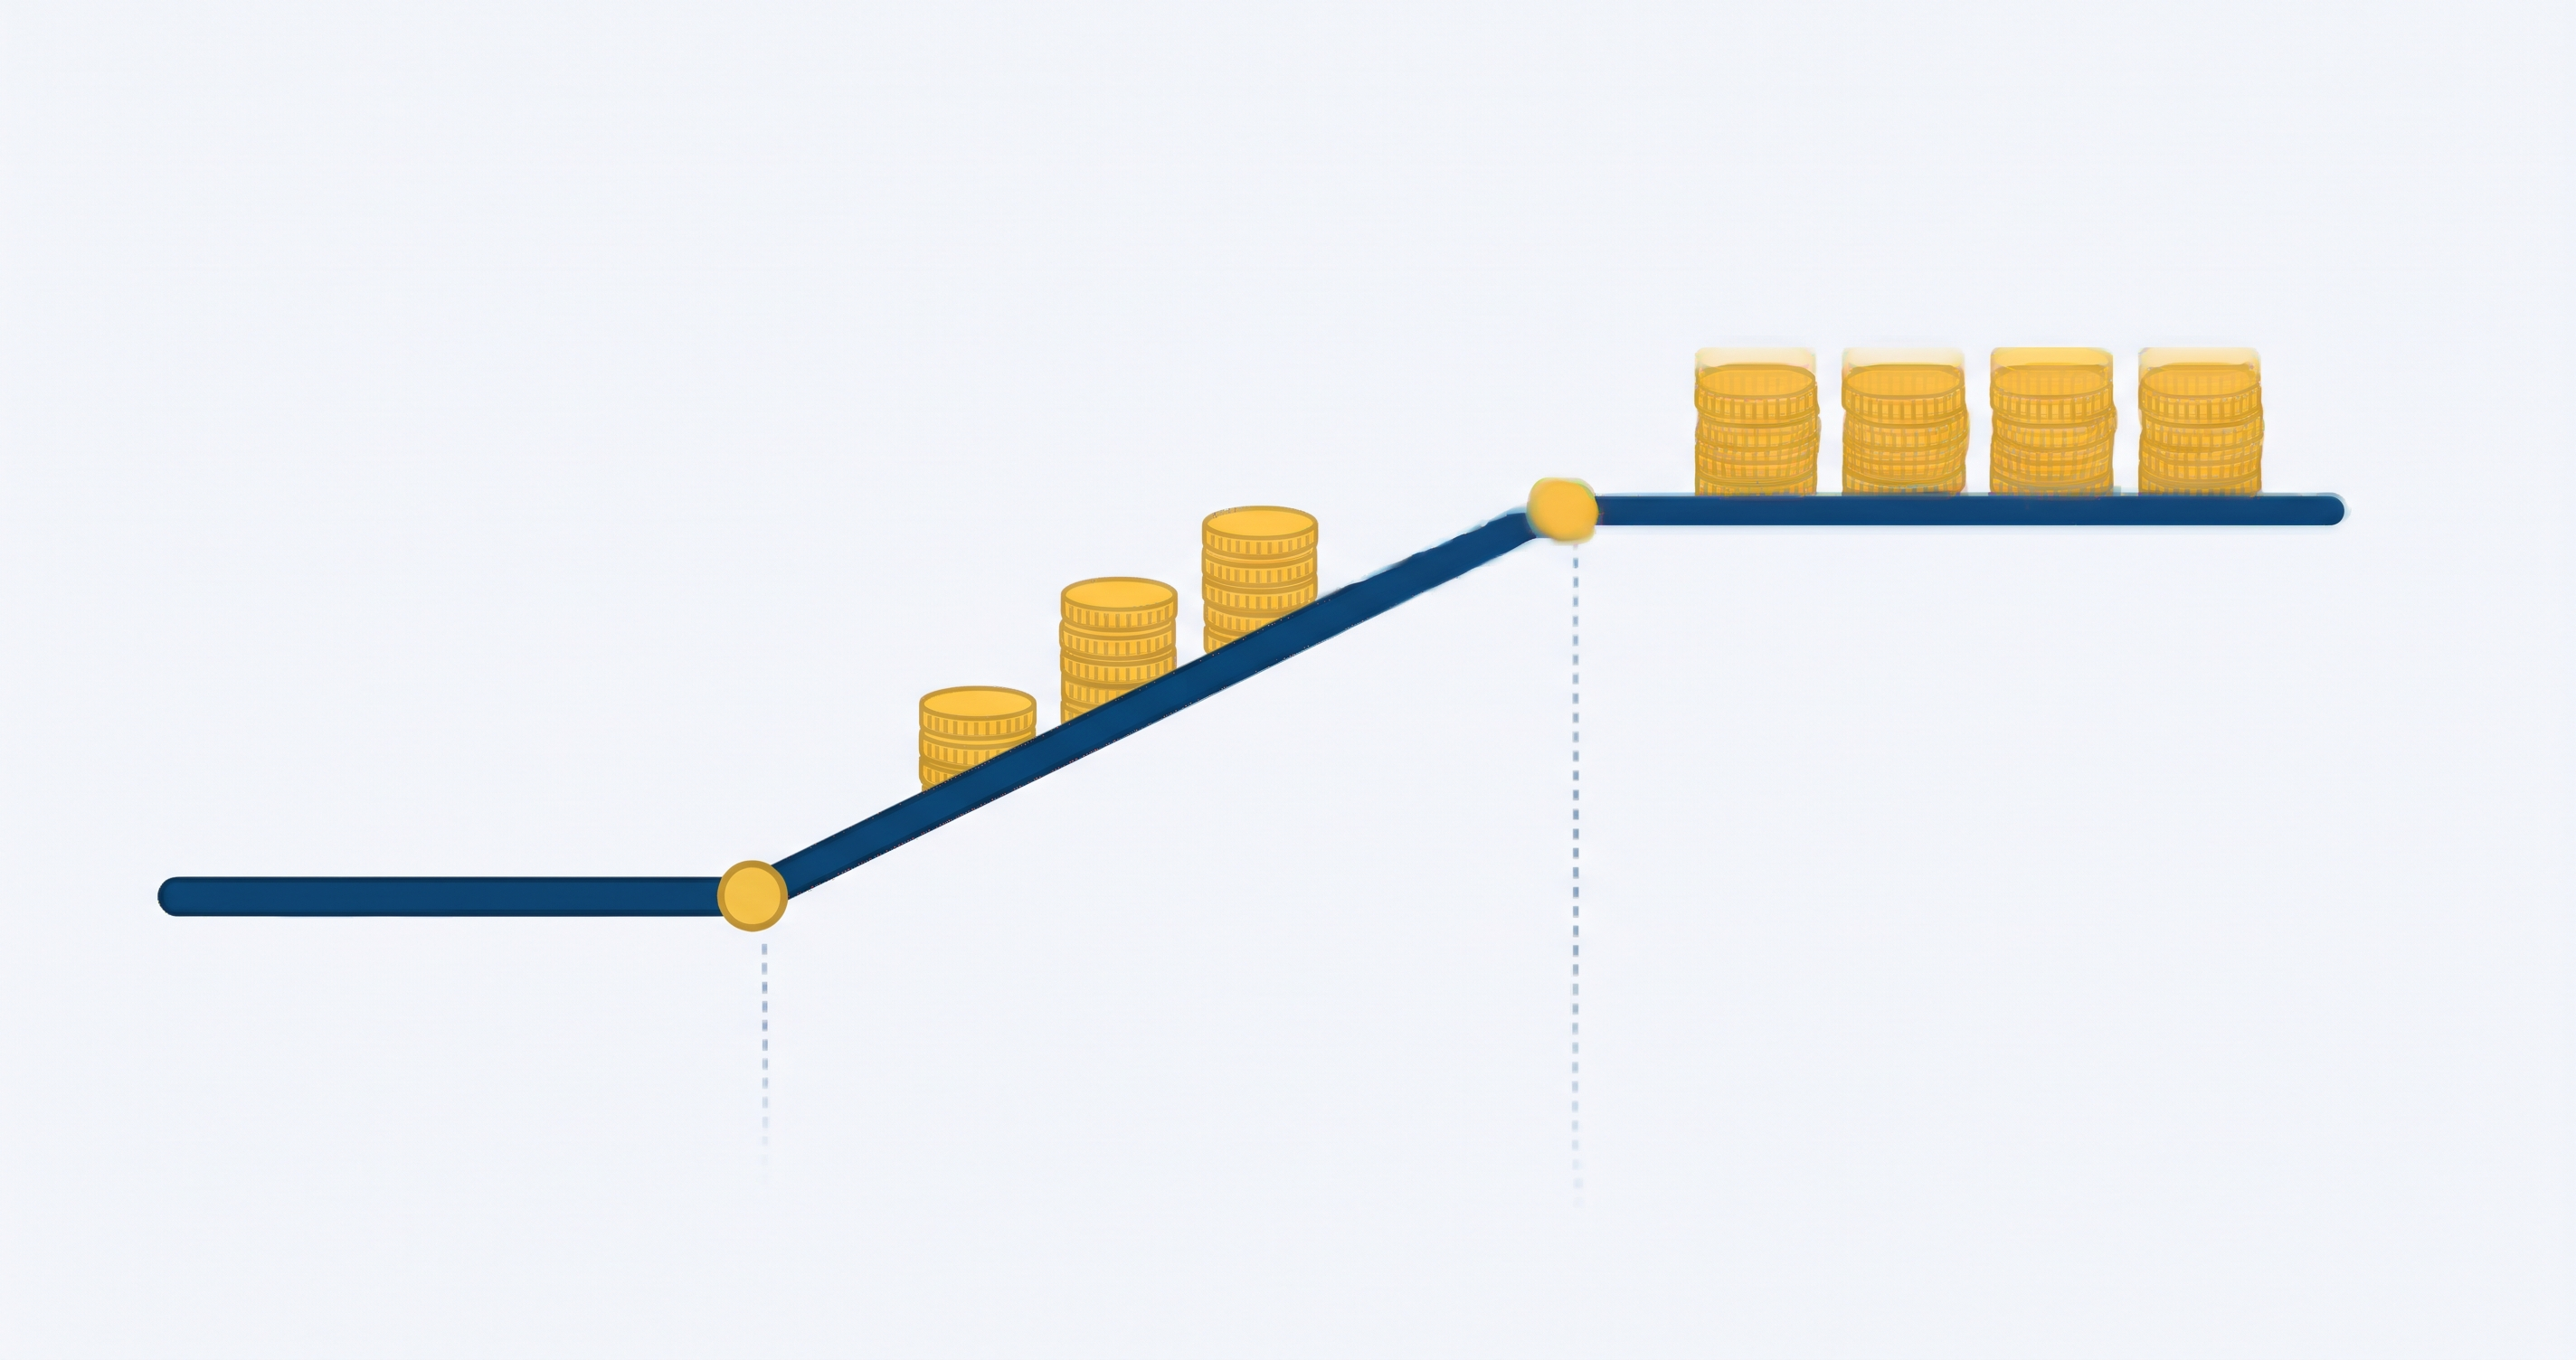
A alíquota do IRPFM sobe em linha reta: zero aos R$ 600 mil, 10% ao chegar a R$ 1,2 milhão, e fica em 10% daí para cima. Na faixa intermediária, a fórmula é:
alíquota (%) = renda ÷ 60.000 − 10
| Renda total no ano | Alíquota mínima | Imposto mínimo bruto |
|---|---|---|
| até R$ 600.000 | 0% | R$ 0 |
| R$ 700.000 | 1,67% | R$ 11.666,67 |
| R$ 750.000 | 2,5% | R$ 18.750,00 |
| R$ 900.000 | 5% | R$ 45.000,00 |
| R$ 1.200.000 | 10% | R$ 120.000,00 |
| R$ 2.000.000 | 10% | R$ 200.000,00 |
Esse é o valor bruto. Dele se abate:
- o IR que a pessoa já pagou no ano — o imposto devido na declaração de ajuste, o retido exclusivamente na fonte sobre rendimentos que entraram na base e o imposto das aplicações no exterior;
- o redutor, que impede que a soma do que a empresa pagou de IRPJ e CSLL com o que o sócio paga de IRPFM ultrapasse a carga nominal das empresas — 34% na regra geral, 40% e 45% para instituições financeiras.
O que sobrar é o IRPFM devido. Se a conta der negativa, o resultado é zero.
Dois sócios, a mesma renda
Considere dois sócios que receberam R$ 900 mil cada em 2026. A alíquota mínima de ambos é 5%, e o IRPFM bruto é de R$ 45 mil para os dois. O que muda é a composição:
| Sócio A | Sócio B | |
|---|---|---|
| Pró-labore | R$ 120.000 | R$ 360.000 |
| Dividendos | R$ 780.000 | R$ 540.000 |
| IRPFM bruto (5%) | R$ 45.000 | R$ 45.000 |
| IR já pago na declaração (aproximado) | R$ 20.000 | R$ 85.000 |
| IRPFM a pagar, antes do redutor | R$ 25.000 | R$ 0 |
O sócio B não paga IRPFM porque já pagou mais do que o mínimo. Mas atenção à leitura apressada: no total, o sócio B pagou mais imposto que o A. Trocar dividendo por pró-labore para "fugir" do IRPFM costuma sair mais caro. O mínimo é um piso, não uma multa — e planejar contra ele exige olhar a carga inteira, da empresa ao sócio, e não só a linha nova.
Os valores de IR já pago são aproximados e servem só para ilustrar; o número real depende de INSS, deduções e da opção de cada declaração.
A retenção mensal sobre dividendos
O acerto do IRPFM é anual, mas a lei criou também uma antecipação. Desde janeiro de 2026, quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil em lucros e dividendos dentro de um mês, retém 10% na fonte sobre o total pago naquele mês.
Esse valor retido não é imposto extra: ele entra como dedução na apuração anual. Mas ele tira dinheiro do caixa do sócio durante o ano, e a forma de distribuir passa a importar — R$ 600 mil pagos em parcelas mensais de R$ 50 mil não sofrem retenção; os mesmos R$ 600 mil pagos de uma vez sofrem R$ 60 mil.
Lucros apurados até o ano-calendário de 2025, com a distribuição aprovada até 31 de dezembro de 2025, ficaram fora da nova regra, desde que pagos até 2028. Para esses, vale conferir com cuidado a documentação societária: é ela que sustenta a isenção se a Receita perguntar.
O que o escritório precisa responder agora
A pergunta que importa para quem atende uma carteira de clientes não é "como se calcula o IRPFM". É mais simples e mais urgente:
Se 2026 repetir 2025, quem da minha carteira paga, e quanto?
Responder isso à mão exige abrir declaração por declaração, somar rendimentos que estão espalhados em três fichas diferentes, separar o que a lei exclui, achar o imposto já pago e repetir tudo para cada cliente. Para uma carteira de cem ou duzentas declarações, isso não cabe em outubro.
E é exatamente agora que a resposta tem valor. Em março de 2027, com a declaração aberta, o ano-base já fechou: o que restar é apenas apurar. Hoje ainda dá para conversar com o cliente sobre o calendário das distribuições de dezembro, sobre JCP, sobre a carga da empresa que alimenta o redutor.
Como o SimplesIR ajuda
O SimplesIR é a ferramenta da JRM Martins para quem elabora declarações de IRPF para uma carteira de clientes. Ele lê a base local do programa da Receita, sem alterar nada, e passou a trazer na ficha de cada contribuinte a aba Simulação do IRPFM: as regras de 2026 aplicadas aos rendimentos já declarados.
- A base aparece parcela a parcela, com a origem de cada valor — tributáveis, dividendos por CNPJ, JCP, aplicações, exterior — e com o que foi excluído e por quê. Não é um número solto: é uma demonstração que fecha.
- O imposto já pago entra como dedução, e o resultado mostra o IRPFM bruto, o abatimento e o valor a pagar.
- A retenção mensal ganha um sinal por empresa: com o total anual de dividendos de cada CNPJ, a simulação indica onde a retenção é certa, onde é possível e onde não há.
- Na dúvida, o SimplesIR erra para cima. O que a declaração não traz — o IR retido em aplicações, a carga tributária da empresa — não é presumido: a simulação deixa de abater e avisa que deixou. Um alerta de exposição que depois se mostra menor é planejamento; um "não paga" que vira cobrança é o pior resultado possível.
Os parâmetros da lei ficam num arquivo de configuração, não no código. Quando a Receita publicar a regulamentação e os pontos ainda em aberto forem esclarecidos, o ajuste não depende de esperar uma versão nova.
Um cuidado que o próprio programa repete em toda tela: o número é uma simulação para planejamento, e não a apuração do imposto. A apuração oficial será feita pelo programa da Receita na declaração de 2027.
Antes de dezembro
Um roteiro curto para os próximos dois meses:
- Identifique os expostos. Clientes com renda total acima de R$ 600 mil no último exercício — dividendos incluídos — são a lista de partida.
- Confira as distribuições de 2026. Quanto já foi pago por empresa, em que meses, e se houve retenção.
- Separe os lucros antigos. Distribuições de resultados até 2025 aprovadas no prazo seguem outra regra; a ata precisa existir.
- Peça a carga da empresa. Sem o IRPJ e a CSLL efetivos de cada CNPJ, o redutor não pode ser calculado — e ele pode zerar o imposto de quem é sócio de empresa no lucro real.
- Converse antes, não depois. Um cliente avisado em novembro decide; um cliente avisado em abril só paga.
Se você elabora declarações para uma carteira de clientes e quer ver a simulação do IRPFM sobre as declarações que já entregou, baixe o SimplesIR e abra a ficha de qualquer contribuinte.
Este artigo tem caráter informativo e reflete a Lei 15.270/2025 conforme publicada. Pontos ainda dependem de regulamentação da Receita Federal; para decisões concretas, consulte o texto legal e um profissional de sua confiança.