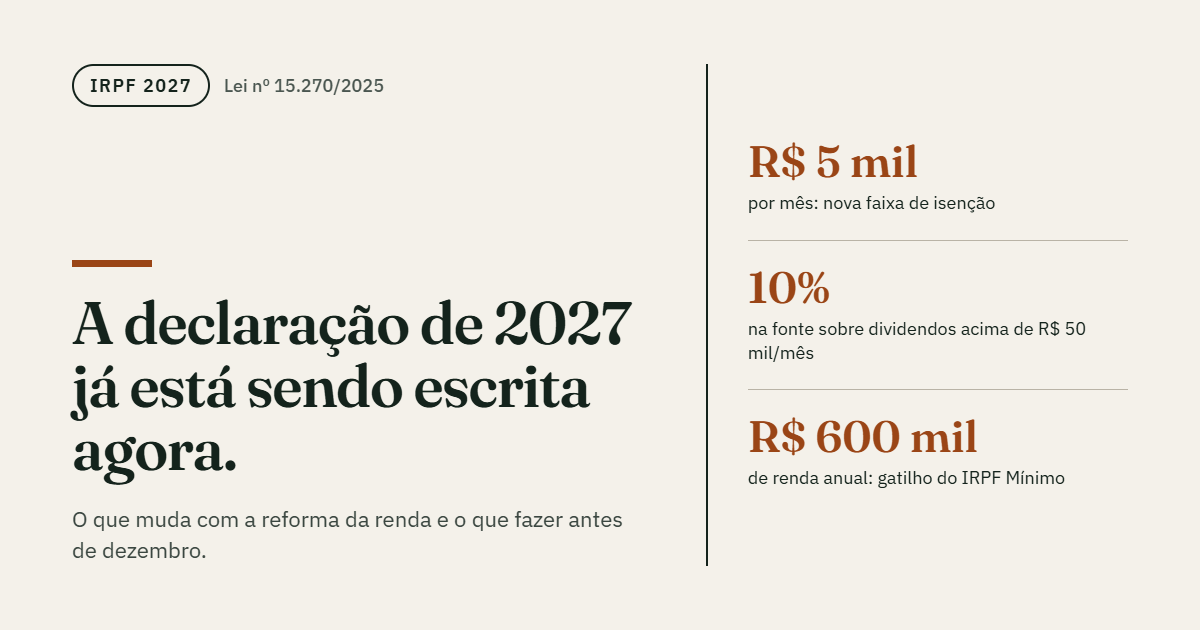
A Lei 15.270/2025 é o maior redesenho do IRPF em décadas. O ponto de partida para o profissional é perceber que a mudança está vigente desde 01/01/2026, mas ainda não apareceu na declaração entregue em 2026. A lei, conhecida como a que "tributa dividendos", na verdade vai muito além deles. Como o IRPF é apurado sobre o ano-calendário, as decisões tomadas pelos clientes ao longo de 2026 (distribuição de lucros, estrutura de remuneração, alienações, aplicações) já estão formando a declaração de 2027. Quem só olhar para isso em março de 2027 terá pouco a fazer além de apurar o imposto. Editora B18
A lei se apoia em três pilares. Ela amplia a isenção do IRPF para rendas de até R$ 5.000 mensais e concede desconto parcial até R$ 7.350. Para compensar essa renúncia, reintroduz a tributação de lucros e dividendos e cria o Imposto de Renda da Pessoa Física Mínimo (IRPFM) para altas rendas. Escolasuperioresn
1. A nova faixa de isenção: simples na aparência, delicada no ajuste
Desde janeiro de 2026, quem tem rendimentos tributáveis mensais de até R$ 5.000 está totalmente isento, por meio de um desconto que zera a base de cálculo nessa faixa. Para a maioria dos assalariados de renda baixa e média, isso significa menos retenção no contracheque. Escolasuperioresn
O ponto de atenção para o profissional está na declaração de ajuste. O desconto opera mês a mês e por fonte pagadora, mas o ajuste consolida tudo. O cliente que tem duas fontes (dois vínculos, ou salário mais aluguel) pode ter sofrido pouca ou nenhuma retenção em cada uma e descobrir imposto a pagar na declaração. O mesmo vale para quem recebeu 13º, férias ou verbas variáveis que o empurraram para fora da faixa em alguns meses. Gerenciar a expectativa do cliente, que "ouviu falar que ficou isento", faz parte do serviço.
2. Retenção de 10% sobre lucros e dividendos
A partir de 2026, lucros e dividendos pagos, creditados, empregados ou entregues por uma pessoa jurídica a uma pessoa física residente no Brasil em montante superior a R$ 50 mil no mês sofrem IRRF de 10%. Esses valores também entram no IRPFM. Demarest
Na declaração, essa retenção funciona como antecipação. O imposto retido poderá ser compensado na declaração anual. O profissional precisará conciliar os informes de rendimentos de cada empresa com os valores efetivamente recebidos, mês a mês e por pagador. Também há um ponto técnico importante: o critério da retenção é mensal e por pagador, enquanto o IRPFM usa um critério anual, que soma todos os rendimentos do ano. Um sócio que recebe R$ 40 mil por mês de cada uma de três empresas não sofre retenção alguma, mas pode ser alcançado pelo IRPFM no ajuste. Portal CPADinai
A regra de transição para lucros até 2025
Esse é, talvez, o ponto que mais vai gerar trabalho documental. A isenção fica preservada para lucros que cumpram cumulativamente três condições: terem sido apurados até o ano-calendário de 2025, terem a distribuição aprovada pelo órgão societário competente até 31 de dezembro de 2025 e serem pagos, creditados, empregados ou entregues nos anos de 2026, 2027 e 2028, conforme os termos originais da deliberação. Escolasuperioresn
A Receita Federal esclareceu no seu "Perguntas e Respostas" que a empresa podia elaborar balanço intermediário ou balancete de janeiro a novembro de 2025 e aprovar a distribuição até 31 de dezembro com base nele. Se o balanço definitivo de 31/12/2025 mostrar resultado inferior ao valor aprovado, a isenção pode ser mantida. Receita Federal
Para quem elabora a declaração, a consequência prática é clara. Será preciso separar, nos rendimentos recebidos em 2026, o que é lucro "antigo" isento do que é lucro novo, e manter no dossiê do cliente a ata ou deliberação, o balancete que a embasou e o cronograma de pagamento. Em uma fiscalização, é essa documentação que sustenta a isenção. Vale também atenção a um detalhe: há indicação de que a dedução desses lucros da base do IRPFM só será admitida se a distribuição ocorrer até 2028, o que exige acompanhar se os pagamentos estão seguindo o cronograma aprovado. Mayer Brown
3. O IRPFM: a grande novidade da declaração de 2027
Quem está sujeito
A partir do exercício de 2027 (ano-calendário 2026), a pessoa física fica obrigada ao cálculo do imposto mínimo, onde se a soma de todos os rendimentos recebidos no ano superar R$ 600.000,00. A alíquota é progressiva: cresce entre R$ 600 mil e R$ 1,2 milhão e chega a 10% sobre o total para rendas anuais acima de R$ 1,2 milhão. Na faixa intermediária, a lei usa uma fórmula linear (a alíquota, em percentual, corresponde à renda anual dividida por R$ 60 mil, menos 10), de modo que não há "degrau" abrupto. FassDinai
A base de cálculo é o ponto mais sensível
A lógica do IRPFM é inversa à do IRPF tradicional. O ponto de partida é o total de rendimentos recebidos no ano, incluindo os tributados pela tabela progressiva, os isentos e os sujeitos à tributação exclusiva. Rendimentos que o profissional está acostumado a lançar em fichas "inofensivas" (isentos, exclusivos na fonte) passam a pesar. Tax Group
A lei, porém, traz exclusões expressas, e o domínio delas é o que separa uma apuração correta de um recolhimento indevido. Entre as principais exclusões estão o ganho de capital fora do mercado financeiro, os rendimentos recebidos acumuladamente (RRA), doações e heranças, rendimentos de títulos incentivados como LCI, CRI, CRA, LCA, FI-Infra, FII, Fiagro e debêntures incentivadas, certas indenizações, aposentadorias e pensões, títulos isentos ou com alíquota zero (exceto participação societária) e os lucros deliberados até 31/12/2025 e pagos até 31/12/2028. Repare na exceção: ganhos de capital ficam fora, exceto os auferidos em bolsa ou mercado de balcão organizado. A venda de um imóvel não entra na base, mas o lucro com ações, sim. ForvismazarsPortal CPA
O que se deduz do imposto apurado
O IRPFM não é somado ao imposto já pago, mas funciona como um "piso". Do IRPFM devido são deduzidos o IRPF devido na declaração de ajuste, o IR retido exclusivamente na fonte sobre rendimentos incluídos na base, o IR devido sobre rendimentos no exterior, qualquer IR pago definitivamente sobre rendimentos computados na base e ainda não considerado, e o redutor. Depois disso, se o valor for positivo, o contribuinte ainda abate o IRPFM retido na fonte sobre dividendos. Se for negativo, esse valor retido entra como imposto a restituir. LacazmartinsTozzini Freire
Na prática, o assalariado de alta renda que já paga 27,5% na tabela dificilmente terá IRPFM adicional. O público mais afetado é quem concentra a renda em dividendos e em aplicações isentas ou de tributação exclusiva baixa.
O redutor: onde contador e empresa precisam conversar
O redutor evita que a soma da tributação na empresa e na pessoa física ultrapasse um teto. Ele se aplica quando a soma das alíquotas efetivas sobre os lucros da pessoa jurídica (IRPJ e CSLL) e do IRPFM ultrapassa as alíquotas nominais de IRPJ e CSLL, que são de 34% como regra e de 40% ou 45% para instituições financeiras. A alíquota efetiva da empresa é a razão entre o IRPJ e a CSLL devidos e o lucro contábil antes dos tributos, o que exige análise individualizada de cada empresa distribuidora. LacazmartinsEscolasuperioresn
Há uma condição que muitos clientes vão ignorar: o redutor depende da apresentação de demonstrações financeiras elaboradas na forma da lei. Empresas do lucro presumido que não estão obrigadas a elaborá-las podem usar um cálculo simplificado. Para o profissional que atende o sócio sem ser o contador da empresa, isso significa que obter as informações da PJ passa a ser etapa obrigatória do atendimento. Para o contador da empresa, é uma oportunidade de mostrar o valor de uma contabilidade bem feita. Existe ainda a expectativa de que a Receita Federal traga os valores de alíquota efetiva na declaração pré-preenchida, com base nas informações de que já dispõe, mas é prudente conferir esses números em vez de simplesmente aceitá-los. Tozzini FreireTozzini Freire
4. Pontos controvertidos que merecem acompanhamento
O principal debate envolve os lucros de empresas do Simples Nacional. Há quem sustente que tratar esses lucros como base do IRPFM colide com a reserva de lei complementar do artigo 146, III, "d", da Constituição e com a isenção expressa do artigo 14 da LC 123/2006. Para advogados, esse é um campo de possível contencioso. Para contadores, é um ponto em que convém documentar o critério adotado e, se for o caso, discutir com o cliente os riscos de cada posição. Conjur
Também vale acompanhar as instruções normativas e o layout do programa da declaração de 2027, que devem detalhar a forma de preenchimento do IRPFM, o tratamento do redutor e as fichas de rendimentos isentos.
5. O que o profissional pode fazer agora, antes do ano acabar
O último trimestre de 2026 é a janela para agir. O primeiro passo é mapear a carteira e identificar os clientes cuja renda total (somando isentos e exclusivos) pode superar R$ 600 mil, inclusive os que nunca pagaram muito imposto por viverem de dividendos. Em seguida, vale fazer uma simulação do IRPFM para esses clientes com os dados parciais de 2026, o que evita surpresas em abril e abre espaço para decisões sobre composição de remuneração (pró-labore versus dividendos), timing de distribuições e alocação de investimentos, sempre dentro de critérios de substância e sem artificialismos.
Também é o momento de organizar o dossiê dos lucros de 2025 (atas, balancetes, cronograma de pagamento), já que a isenção depende de prova, e de alinhar com os contadores das empresas investidas o fornecimento das demonstrações e da alíquota efetiva. Por fim, convém revisar a precificação do serviço: a declaração de um cliente sujeito ao IRPFM é substancialmente mais trabalhosa e mais arriscada do que a de 2026, e o contrato deve refletir isso, inclusive delimitando a responsabilidade pelas informações fornecidas por terceiros.
Em resumo, a declaração de 2027 deixa de ser um exercício de registro e passa a exigir visão patrimonial completa do cliente. O profissional que se antecipar terá não só uma entrega mais segura, mas também um argumento concreto para valorizar o próprio trabalho.